Oleh : Rivka Mayangsari*)
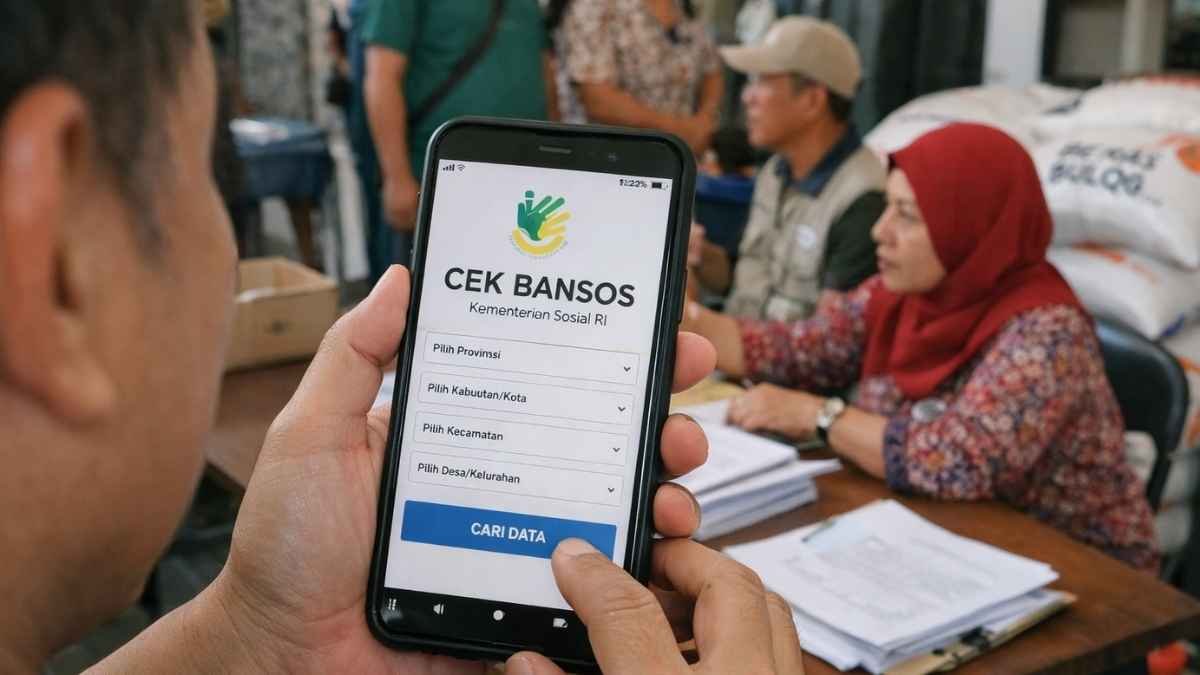
Pemerintah tengah menyiapkan perluasan akses layanan keuangan bagi masyarakat berpenghasilan rendah melalui pembukaan rekening bank dan rencana penyediaan telepon seluler (HP) gratis untuk mendukung digitalisasi bantuan sosial (bansos). Kebijakan tersebut diarahkan untuk mempermudah masyarakat mengakses layanan perbankan, memperluas penggunaan transaksi digital, serta mendukung penyaluran bantuan secara langsung kepada penerima. Meski demikian, mekanisme pemberian HP gratis masih dalam pembahasan, sedangkan anggaran pembukaan rekening telah disiapkan pemerintah.
Wakil Menteri Koordinator Bidang Perekonomian, Dradjad Hari Wibowo, menjelaskan bahwa pemerintah telah menyiapkan anggaran sebesar Rp50.000 per orang untuk pembukaan rekening bagi masyarakat berusia di atas 17 tahun yang termasuk kelompok desil 1 hingga 4. Kelompok tersebut menjadi prioritas karena program diarahkan untuk memperluas akses perbankan bagi masyarakat yang belum terjangkau layanan keuangan formal. Dradjad berharap program pembukaan rekening dapat mulai berjalan pada 2026, meskipun jadwal dan mekanisme pelaksanaannya masih perlu diselesaikan.
Sementara itu, penyediaan HP gratis belum memiliki kepastian mengenai skema pelaksanaan, sumber anggaran, maupun pihak yang akan bertanggung jawab. Dradjad menegaskan bahwa pemerintah masih perlu membahas instrumen dan mekanisme yang tepat sebelum program tersebut dapat dilaksanakan. Dengan demikian, pembukaan rekening dan pengadaan perangkat harus dipahami sebagai dua hal yang memiliki tahapan kesiapan berbeda.
Rencana penyediaan HP gratis sebelumnya disampaikan Utusan Khusus Presiden RI untuk Energi dan Lingkungan Hidup, Hashim Djojohadikusumo. Ia menjelaskan bahwa gagasan tersebut merupakan bagian dari upaya memperluas inklusi keuangan sekaligus mengubah mekanisme penyaluran bantuan sosial agar dapat dilakukan melalui rekening penerima. Dalam skema yang direncanakan, perangkat telepon seluler akan membantu masyarakat mengakses rekening digital sehingga bantuan dapat diterima tanpa harus bergantung pada penyerahan uang tunai secara langsung.
Gagasan ini menempatkan akses teknologi sebagai salah satu faktor penting dalam perluasan layanan publik. Bagi masyarakat yang belum memiliki rekening bank atau perangkat telepon seluler, hambatan digital dapat membatasi pemanfaatan layanan perbankan dan sistem administrasi berbasis elektronik. Oleh karena itu, pembukaan rekening dengan biaya yang ditanggung pemerintah dapat menjadi langkah awal untuk memperluas akses keuangan, sementara penyediaan perangkat perlu mempertimbangkan kebutuhan penerima dan kesiapan infrastruktur pendukung.
Digitalisasi bansos juga berpotensi mengubah proses administrasi penyaluran bantuan. Melalui rekening atas nama penerima, transaksi dapat tercatat dalam sistem perbankan sehingga mempermudah penelusuran aliran dana dan pemeriksaan kesesuaian penyaluran. Sistem tersebut dapat mendukung transparansi, tetapi efektivitasnya tetap bergantung pada ketepatan data penerima, keamanan rekening, keandalan sistem, serta mekanisme pengaduan apabila terjadi kesalahan atau kendala transaksi.
Dalam pelaksanaannya, pemerintah perlu memastikan bahwa kelompok rentan tidak justru menghadapi hambatan baru akibat perubahan sistem. Masyarakat lanjut usia, penyandang disabilitas, warga di wilayah dengan jaringan internet terbatas, dan penerima yang belum terbiasa menggunakan teknologi memerlukan pendampingan yang sesuai. Literasi digital dan keuangan juga perlu diperkuat agar masyarakat mampu menggunakan rekening secara aman, mengenali penipuan, menjaga kerahasiaan kode akses, serta memahami prosedur ketika perangkat hilang atau mengalami kerusakan.
Hashim juga mengaitkan digitalisasi transaksi dengan upaya memperluas basis penerimaan negara. Menurutnya, semakin banyak aktivitas ekonomi yang masuk ke dalam sistem perbankan formal, semakin terbuka peluang pemerintah memperoleh gambaran transaksi ekonomi yang selama ini belum tercatat secara optimal atau berada dalam wilayah grey economy. Perluasan pencatatan tersebut diharapkan mendukung administrasi perpajakan dan meningkatkan kemampuan negara dalam mengidentifikasi aktivitas ekonomi formal maupun informal.
Namun, perluasan transaksi digital tidak serta-merta menjamin peningkatan penerimaan negara. Pelaksanaannya tetap memerlukan aturan yang jelas, perlindungan data pribadi, pengawasan terhadap penyalahgunaan informasi, serta kebijakan perpajakan yang mempertimbangkan kemampuan masyarakat. Aktivitas ekonomi informal juga beragam, sehingga pencatatan transaksi perlu diikuti pendekatan yang proporsional agar tidak menimbulkan beban administratif berlebihan bagi pelaku usaha kecil.
Di sisi lain, pemerintah perlu memastikan penggunaan anggaran publik untuk pembukaan rekening dan rencana pengadaan HP memberikan manfaat yang sebanding dengan biaya yang dikeluarkan. Penetapan sasaran, proses pengadaan yang transparan, pemeliharaan perangkat, dan evaluasi manfaat menjadi unsur penting untuk menjaga akuntabilitas program. Keberhasilan digitalisasi seharusnya tidak hanya diukur dari jumlah rekening atau perangkat yang disalurkan, tetapi juga dari kemudahan akses, ketepatan penerimaan bansos, dan kemampuan masyarakat memanfaatkan layanan tersebut.
Dengan demikian, rencana digitalisasi bansos melalui rekening bank dan rencana pemberian HP gratis membuka pembahasan penting mengenai hubungan antara perlindungan sosial, inklusi keuangan, dan transformasi digital. Pembukaan rekening menjadi tahap yang telah disiapkan, sedangkan skema HP gratis masih memerlukan pembahasan lebih lanjut. Apabila dirancang secara inklusif, aman, dan transparan, kebijakan ini berpotensi memperluas akses layanan keuangan sekaligus membantu masyarakat rentan beradaptasi dengan perkembangan ekonomi digital.
*) Pemerhati Sosial